Тема публікацій

Нарахування зарплати

Довідкові матеріали за цією темою.

133 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Порядок оподаткування сум відпускних у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

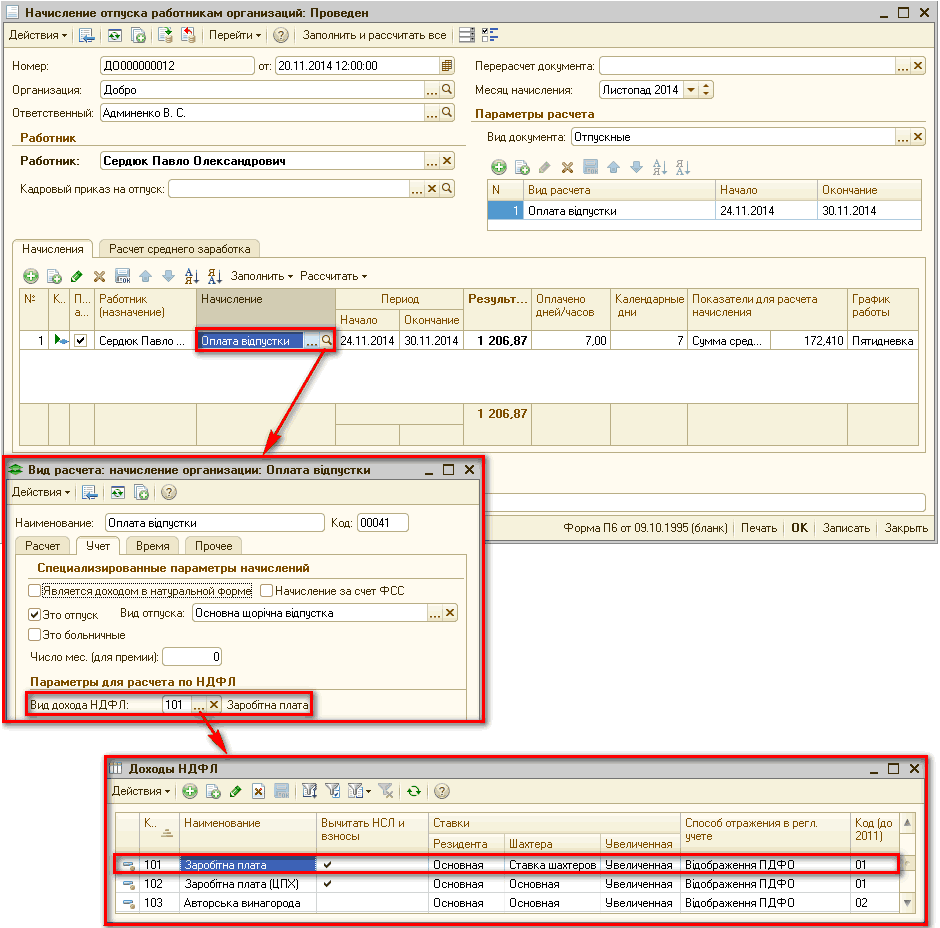
Оскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування

Читати
Матеріал

Введення залишків за лікарняними листками та відпускними для правильного розрахунку середнього заробітку

У перші місяці роботи з конфігурацією в інформаційній базі немає накопиченої інформації для розрахунку середнього заробітку. Під час оплати лікарняних листків, відпусток тощо можна вводити суму середнього заробітку вручну (див. докладніше підрозділ "Середньоденний заробіток" статті "Розрахунок відпускних" довідника "Праця та заробітна плата"). Для проведення автоматичних розрахунків середнього заробітку потрібно ввести дані про нараховані працівникам організацій суми в розрізі видів розрахунку за попередні 12 місяців. Зробити це можна за допомогою документів "Нарахування зарплати працівникам організацій", тобто фактично розрахувати зарплату за попередній рік. Порядок введення таких залишків описано у статті "Введення початкових залишків за розрахунками з працівниками".

Читати
Матеріал

Приклади розрахунку податку на доходи фізичних осіб

У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.

Читати
Матеріал

Порядок розрахунку податку на доходи фізичних осіб у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати

Читати
Матеріал

Приклади оформлення відпустки в 1С 8

<i>Співробітника Петрушкіна С. В. прийнято на роботу 23 березня 2013 року. 8 січня 2014 р. співробітник написав заяву про надання відпустки.</i>Визначення стажу, що дає право на відпустку. Перенесення (продовження) відпустки. Поділ відпустки на частини. Відкликання з відпустки

Читати
Матеріал

Приклади розрахунку оподаткування відпускних

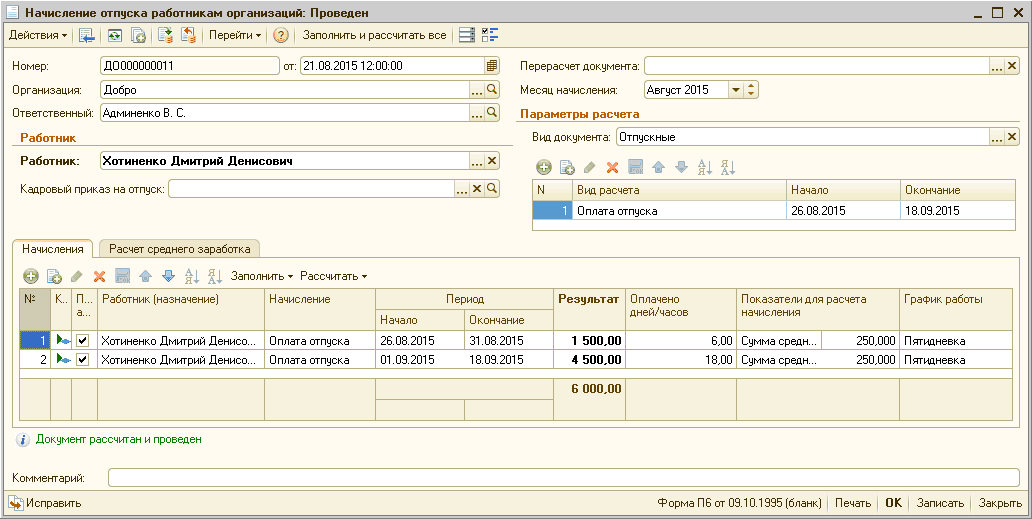
<i>Працівник Хотиненко Д.Д. написав заяву 21 серпня про надання відпустки з 26 серпня по 18 вересня 2015 року. Працівнику нараховано відпускних за серпень 1500 грн. і за вересень – 4500 грн. Також за серпень нараховано оклад у розмірі 6000 грн. Підприємству встановлено розмір (ставку) ЄСВ – 37,7%.</i>

Читати
Матеріал

Управління ставками ПДФО в програмі 1С 8

Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%

Читати
Матеріал

Відображення даних про заробітну плату та аналіз цих даних у звітності

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Зарплата і управління персоналом для України», редакція 2.1, а також для конфігурації «Управління торговим підприємством для України», редакції 1.2.

Читати
Записатися телефоном