Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика також застосовна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Факт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)
Можливість надання додаткових відпусток у зв'язку з навчанням, а також творчих відпусток, їх тривалість та умови оплати регулюються ст.13-16 Закону про відпустки та ст.211, 213, 216, 217 КЗпП.
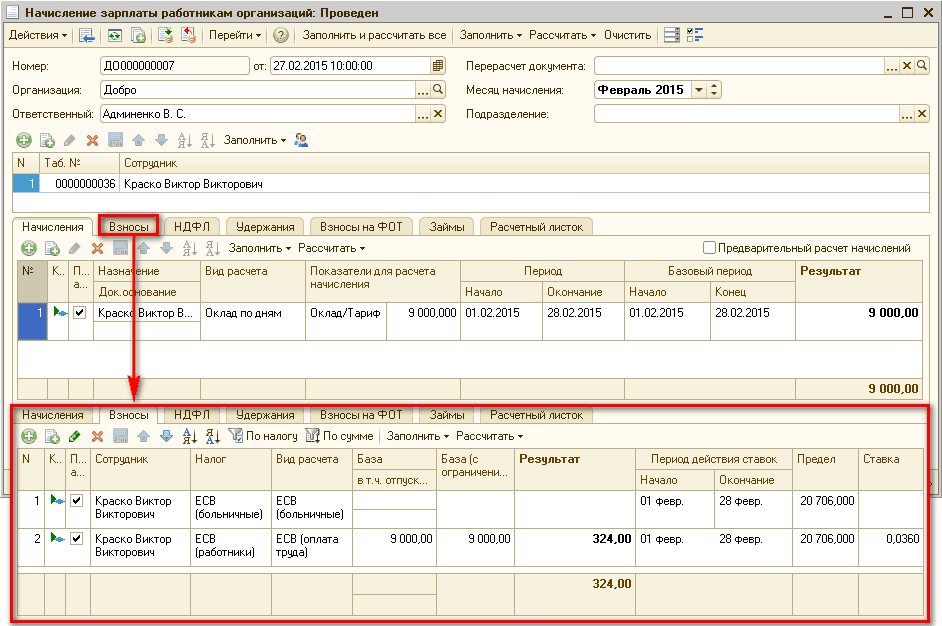
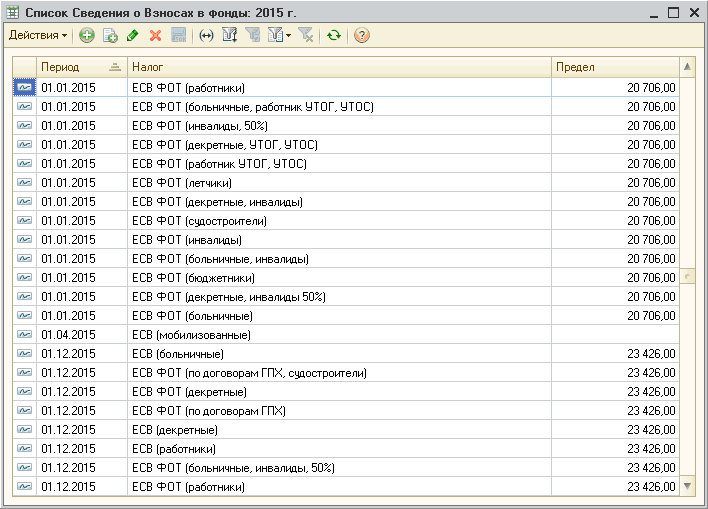
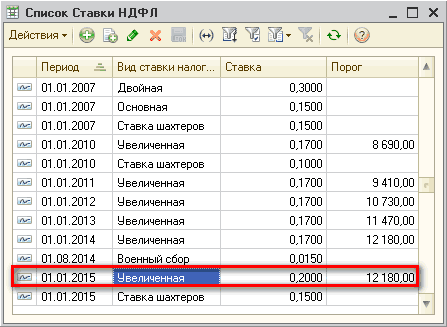
У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.
У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати
З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ
<i>Співробітника Петрушкіна С. В. прийнято на роботу 23 березня 2013 року. 8 січня 2014 р. співробітник написав заяву про надання відпустки.</i>Визначення стажу, що дає право на відпустку. Перенесення (продовження) відпустки. Поділ відпустки на частини. Відкликання з відпустки
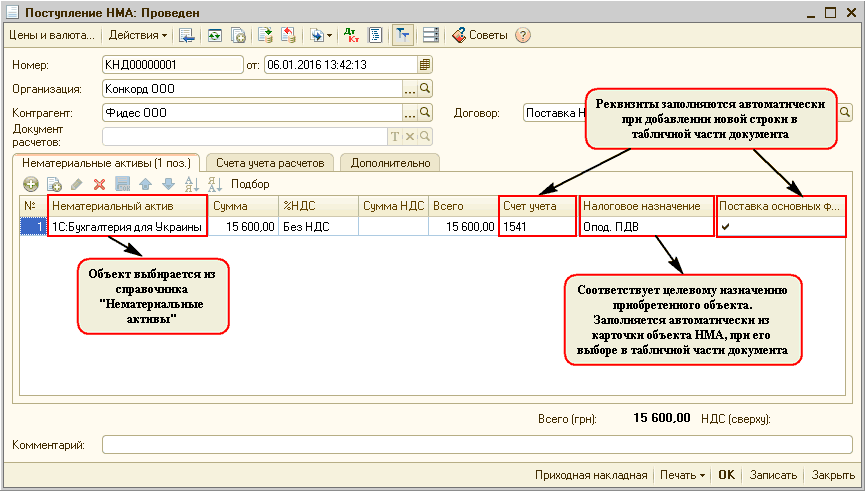
У типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА
Із загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації
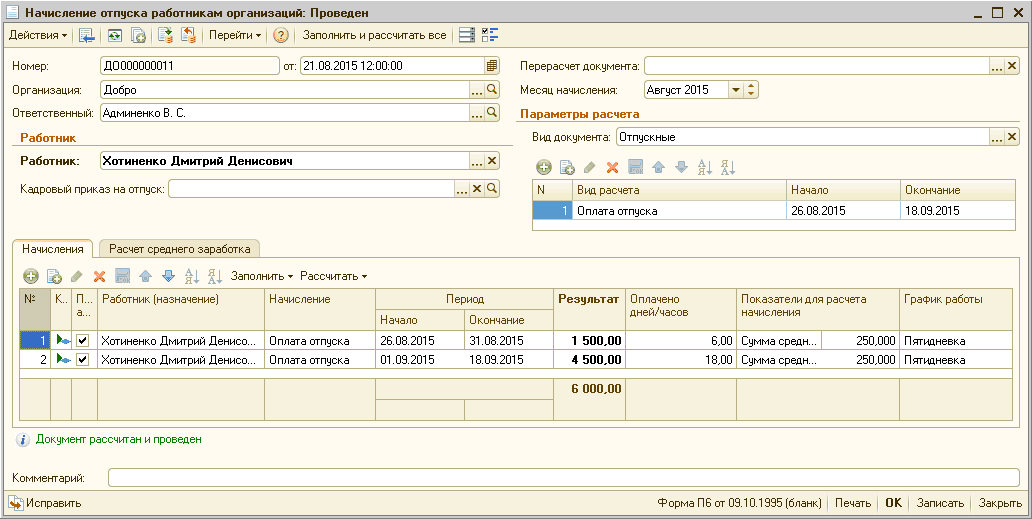
<i>Працівник Хотиненко Д.Д. написав заяву 21 серпня про надання відпустки з 26 серпня по 18 вересня 2015 року. Працівнику нараховано відпускних за серпень 1500 грн. і за вересень – 4500 грн. Також за серпень нараховано оклад у розмірі 6000 грн. Підприємству встановлено розмір (ставку) ЄСВ – 37,7%.</i>
Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%