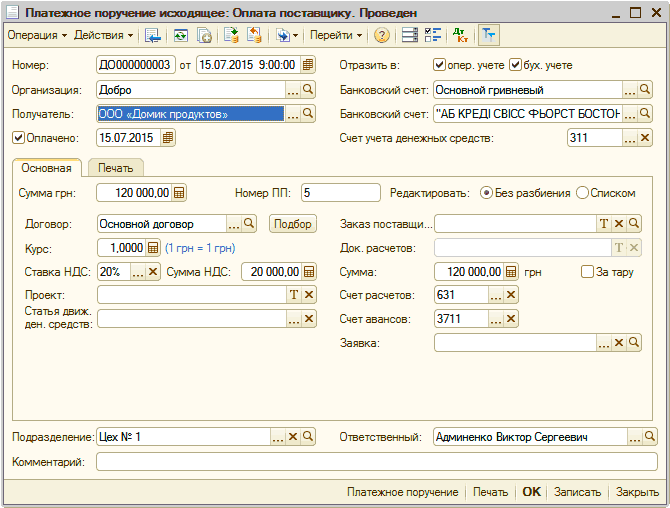
Зміна податкового призначення при фактичному надходженні товарів/послуг
Наведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Наведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиНаведена у статті інформація актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі розрахункових документів (відсутність посилання на документ розрахунків). 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити передачу сировини переробнику та отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>
ЧитатиНаведені у статті рекомендації моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиНаведені у статті приклади актуальні для конфігурації «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
ЧитатиРекомендації, наведені у статті, актуальні для користувачів конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Бухгалтерія для України», редакція 1.2 та «Управління торговим підприємством для України», редакція 1.2.Передача обладнання в монтаж. Придбання об'єктів будівництва. Віднесення послуг контрагентів на об'єкти будівництва. Віднесення витрат за амортизацією на об'єкти будівництва. Списання матеріалів на об'єкти будівництва. Списання зарплати на об'єкти будівництва
ЧитатиМетодика, описана в цій статті, моделювалася в конфігурації «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиНаведені в методиці рекомендації моделювалися в конфігурації «Управління торговим підприємством для України», редакція 1.2.
ЧитатиНаведені в статті рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиУ статті описано методику відображення операцій внесення статутного капіталу об’єктами основних засобів під час введення початкових залишків і в процесі роботи підприємства.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
Читати