Форму та порядок заповнення Балансу за Формою № 1-м установлено НП(С)БО 25. Показники Фінансового звіту суб’єкта малого підприємництва наводяться в тисячах гривень з одним десятковим знаком (п.1 р.1 НП(С)БО 25).У таблиці наведено формування показників Балансу.Документи
У редакціях 1.0 конфігурацій «Комплексний облік для бюджетних установ України» та «Зарплата і кадри для бюджетних установ України» наявний інструмент <strong>«Управління даними працівника»</strong> (меню «Сервіс» — «Управління даними працівника»), який являє собою універсальний засіб управління кадровою та зарплатною інформацією про працівників організації. Інструмент дає змогу переглядати та редагувати кадрові дані, а також відомості щодо планових нарахувань і утримань, переглядати нарахування заробітної плати, формувати необхідні документи тощо. <a name="komponovka-formy"></a><h2>Компонування форми</h2>
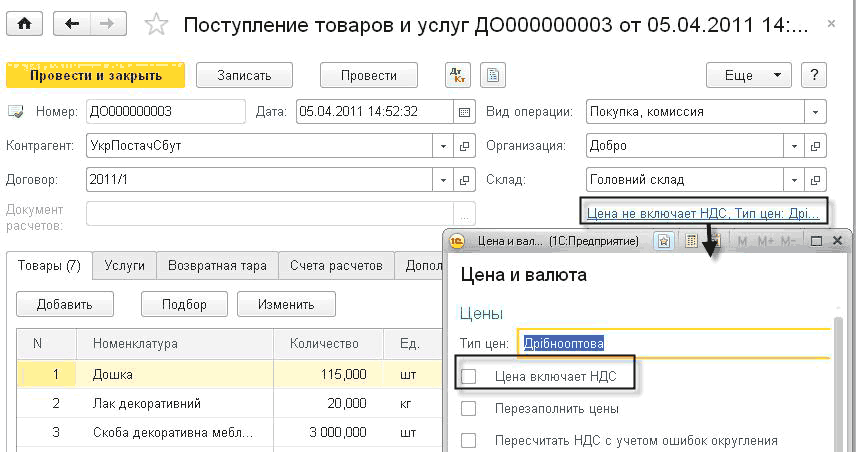
Надходження різного роду цінностей (ТМЦ, послуг) може бути оформлено такими документами: Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД з імпорту. Пропорційний ПДВ. Визначення частки використання в оподатковуваних операціях. Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях. Перерахунок пропорційного ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ
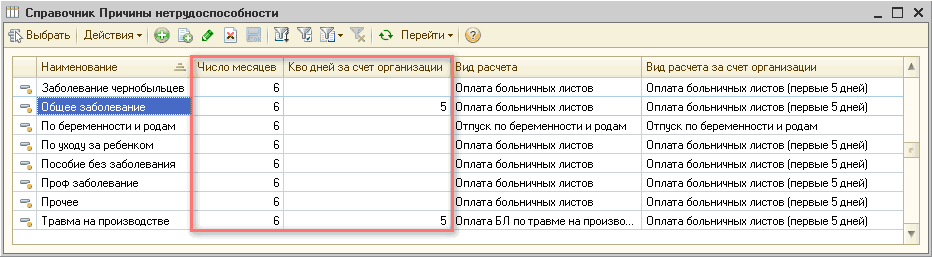
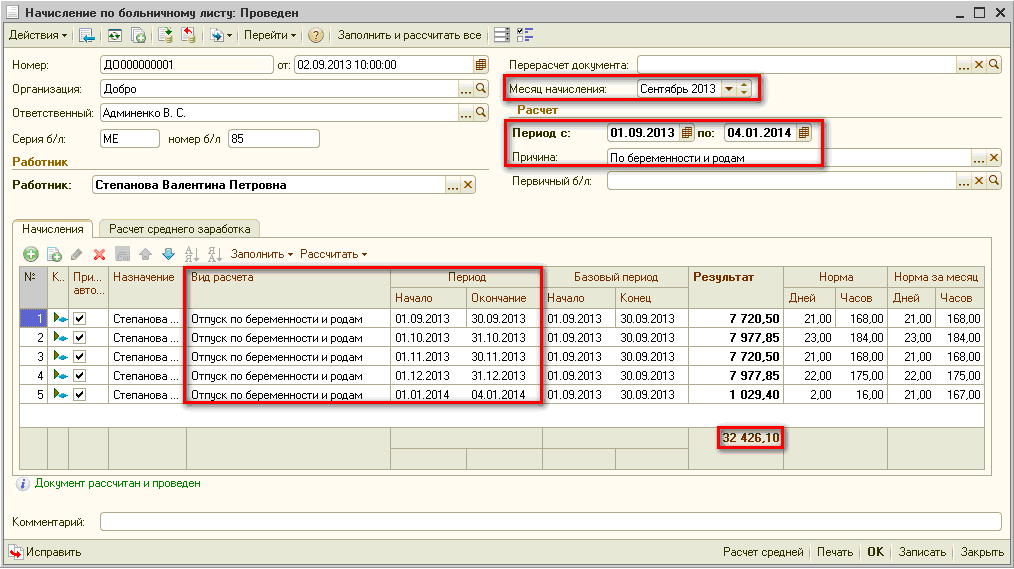
У типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ
У цій статті описано найбільш затребувані помічники введення інформації, реалізовані в типових конфігураціях «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3. У статті описується порядок дій та наводяться ілюстрації на прикладі типової конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="startovyy-pomoshchnik"></a><h2>Стартовий помічник</h2>
З метою податкового обліку доходи поділяються на доходи від операційної діяльності, інші доходи та доходи, що не враховуються для визначення об'єкта оподаткування.Відображення доходів від операційної діяльності. Відображення інших доходів. Відображення доходів, що не враховуються для визначення об'єкта оподаткування
Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи
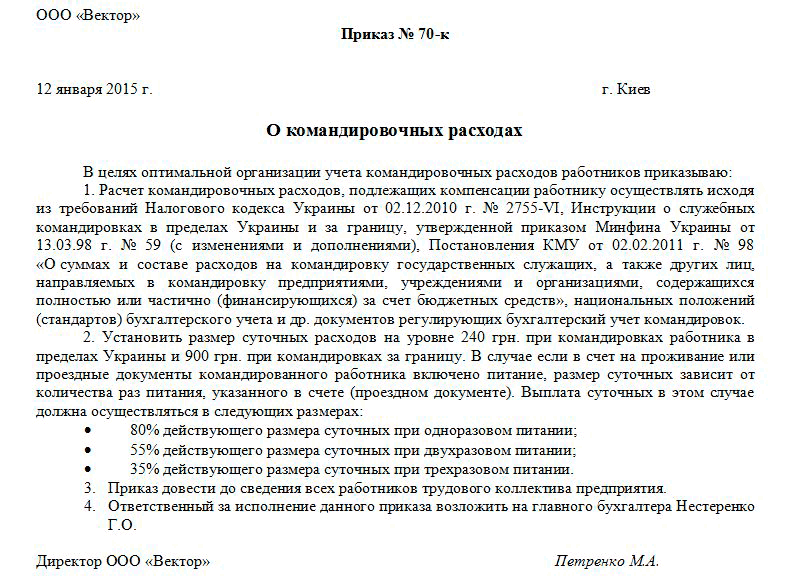
Для більшості підприємств службове відрядження — звичайна справа. Адже успішне просування свого бізнесу як на зовнішньому, так і на внутрішньому ринку потребує від підприємства здійснення комплексу заходів: формування мережі філій; проведення маркетингових досліджень; укладення договорів тощо. І без відряджень працівників тут не обійтися. Водночас відрядження на підприємстві є об’єктом пильної уваги контролюючих органів з точки зору їх документального оформлення, обліку тощо. Отже, обліку відряджень на підприємстві слід приділяти відповідну увагу. Основою для цього є нормативно-правові документи.Нормативно-правові документи. Службове відрядження як вид господарської операції. Види та цілі відряджень. Відряджені особи (кого можна направити у відрядження). Положення про службові відрядження на підприємстві
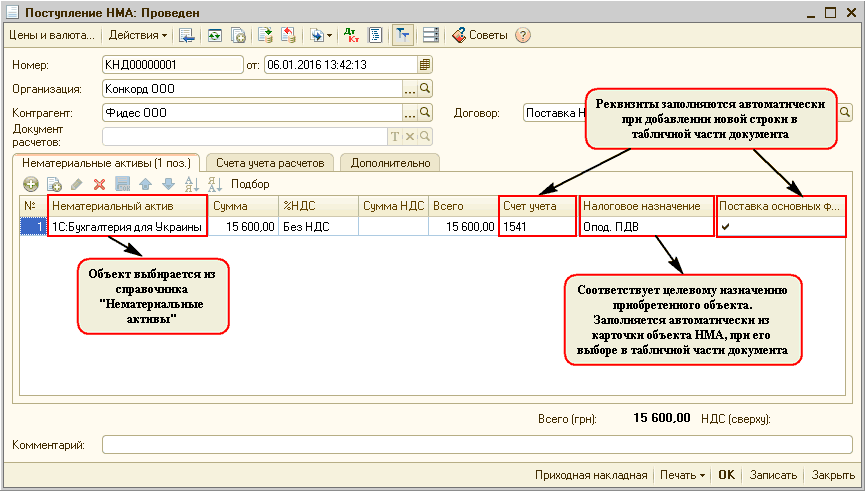
У типовій конфігурації автоматизовано такі операції з НМА:Купівля НМА. Введення в господарський обіг НМА (зарахування на баланс). Прийняття до обліку об’єкта будівництва як НМА. Введення залишків НМА. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми НМА