Тема публікацій

Придбання

Довідкові матеріали за цією темою.

58 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

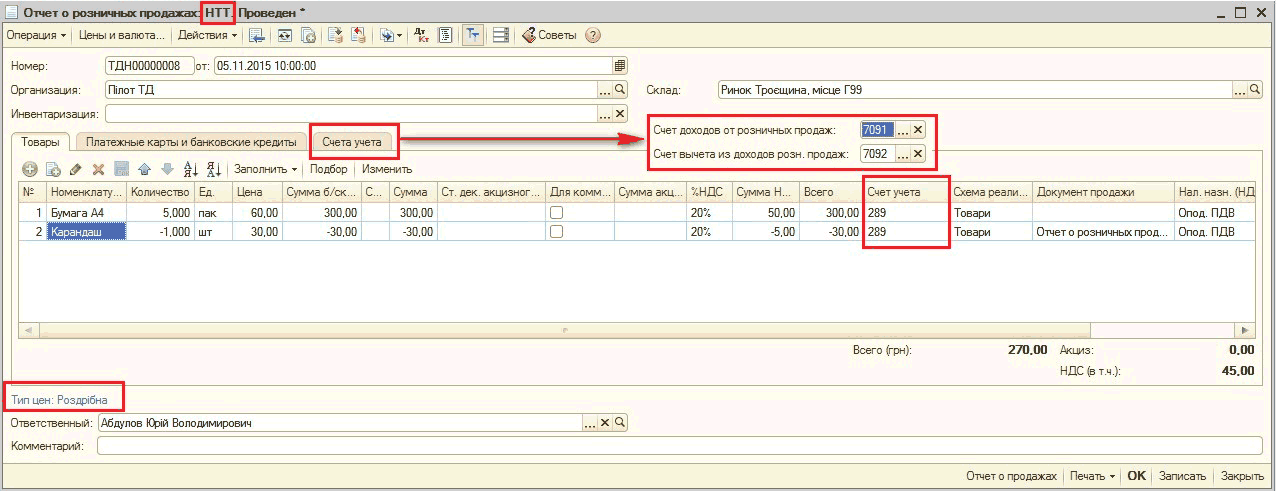
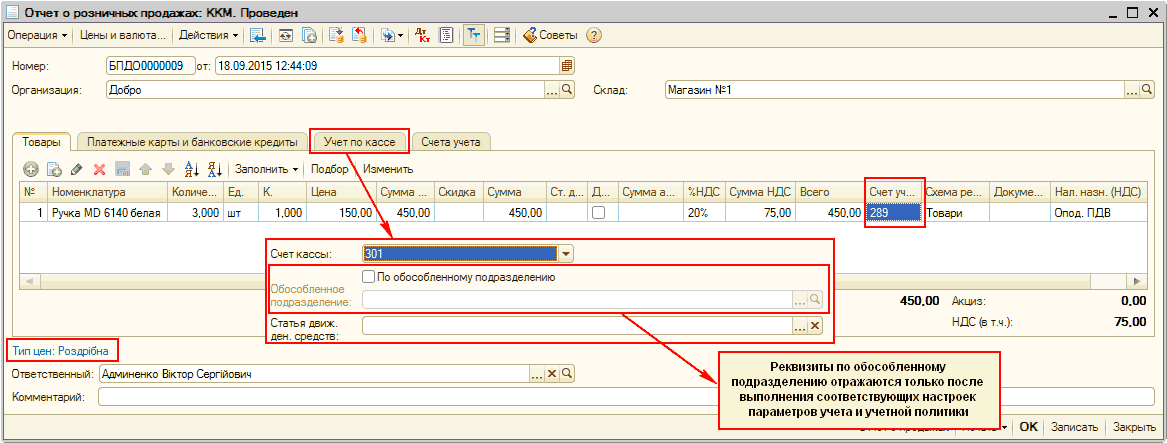
Реалізація товарів в автоматизованій торговій точці (АТТ)

Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). У цій статті розглянуто основні параметри обліку товарів в автоматизованій торговій точці (АТТ) і приклади відображення операцій реалізації товарів з АТТ, зокрема й при оплаті платіжними картками.

Читати
Матеріал

Методика формування зведеної податкової накладної

Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Як правильно відкоригувати дані декларації минулого періоду у разі, якщо податкову накладну від постачальника помилково внесли двічі?

Для коригування сум податкового кредиту необхідно оформити документ "Реєстрація вхідного податкового документа" з видом операції "Виправлення помилки" (у конфігурації "Управління виробничим підприємством для України" документ називається "Запис книги придбання").

Читати
Матеріал

Після оформлення надходження товарів від постачальників-неплатників ПДВ формується запис до регістру накопичення "Очікуваний і підтверджений ПДВ придбань", який надалі не закривається. З чим це пов’язано?

Якщо організація-покупець є платником ПДВ, то будь-які покупки, навіть у постачальників-неплатників ПДВ, мають відображатися в Декларації з ПДВ. Відповідно необхідно оформити документ "Реєстрація вхідного податкового документа" (у конфігурації "Управління виробничим підприємством для України" це документ "Запис книги придбання"). Оскільки фактично постачальник не видав Вам податкову накладну, то в документі слід вибрати вид операції "Інше (товарний чек тощо)".

Читати
Матеріал

Регламентні операції з ПДВ

Документ "Реєстрація авансів у податковому обліку" (меню "Операції" —” "Закриття періоду" —” "Реєстрація авансів (складний ПДВ)") призначений для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами для договорів зі складним податковим обліком (у яких встановлено прапор "Складний облік ПДВ"), для яких встановлено метод нарахування "за оплатою" або "за першою подією". Документ також призначений для закриття неповних повернень.Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ

Читати
Матеріал

Реєстрація операцій з вхідного ПДВ

Надходження різного роду цінностей (ТМЦ, послуг) може бути оформлено такими документами: Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД з імпорту. Пропорційний ПДВ. Визначення частки використання в оподатковуваних операціях. Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях. Перерахунок пропорційного ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ

Читати
Матеріал

Повернення товарів до неавтоматизованих торговельних точок (НТТ)

У цій статті описано особливості оформлення операцій повернення товарів до неавтоматизованих торговельних точок. Наведено послідовність документообігу залежно від способу оцінки товарів у роздрібній торгівлі: за продажною вартістю або за вартістю придбання.

Читати
Матеріал

Порядок розподілу пропорційного ПДВ

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchie-svedeniya"></a><h2>Загальні відомості</h2>

Читати
Матеріал

Придбання товарів (послуг) для використання в неоподатковуваних операціях

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Можливі помилки обліку, що впливають на коректність відображення взаєморозрахунків з контрагентами

Наведена у статті інформація актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі розрахункових документів (відсутність посилання на документ розрахунків). 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»

Читати
Записатися телефоном