Тема публікацій

ПДФО

Статті та довідкові матеріали за цією темою.

149 публікацій
Матеріал

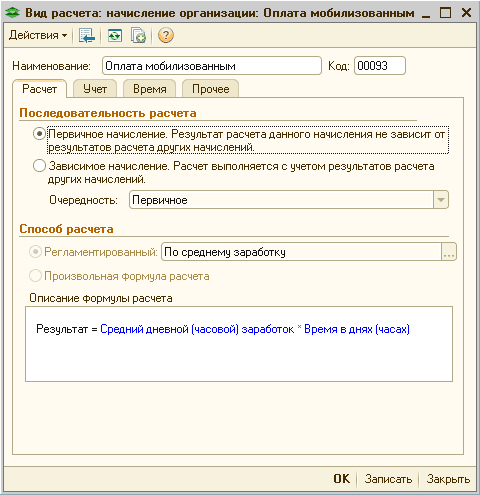
Методика відображення оплати мобілізованим співробітникам

Наведені в методиках рекомендації моделювалися в конфігурації «Управління торговим підприємством для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади і середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Дані висновки зроблені на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>

Читати
Матеріал

Порядок застосування та відображення податкової соціальної пільги

У статті описано методику застосування податкової соціальної пільги, порядок її розрахунку та відображення у звітності на числових прикладах, які відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика, описана у статті, також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Послідовність введення інформації для заповнення звіту за формою № 1ДФ

Наведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Методика актуальна для конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0.

Читати
Матеріал

Послідовність введення інформації для заповнення звіту за формою № 1ДФ

Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Методика актуальна для конфігурацій "Управління виробничим підприємством для України", редакція 1.3 і "Зарплата і управління персоналом для України", редакція 2.1, а також для конфігурації "Управління торговим підприємством для України", редакція 1.2.

Читати
Матеріал

Методика відображення оплати мобілізованим співробітникам

Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади та середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Ці висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>

Читати
Стаття

Купівля квартири – можливість повернути податки

Кожна працююча людина знає, що частина її заробітку перераховується до державної скарбниці у вигляді податку. Це прибутковий податок, і становить він 13% від суми заробленого за рік. Виявляється, частину цих виплат можна повернути собі. Якщо людина купує нерухомість для житла, то це дає право на всі податкові відрахування.Максимальний розмір відрахувань. Способи отримання відрахування. Особливості повернення

Читати
Матеріал

Оформлення операцій з нарахування та виплати авансу і заробітної плати

ознайомившись із цим текстом ви навчитеся працювати з операціями з нарахування та оформлення заробітної плати й авансу, ознайомитеся з перевагами автозаповнення та полегшення процесу віднімання податків.Нарахування та підготовка до виплати авансу

Читати
Матеріал

Розрахунки з працівниками із заробітної плати

Підсистема дає змогу автоматично нараховувати зарплату працівникам за погодинною тарифною ставкою та проводити індексацію. Вручну можна додавати будь-які нові нарахування, але за ними необхідно вводити вже розраховані суми нарахувань (утримань). Слід підкреслити, що в цій конфігурації нарахування ведуться за відпрацьованим часом, зазначеним безпосередньо в документах. Алгоритм виплати зарплати дає змогу оформляти перерахування на банківські рахунки та здійснювати виплату через касу. У системі виконуються налаштування відображення нарахувань (утримань), відображення витрат на оплату праці, нарахувань внесків до соціальних фондів у бухгалтерському та податковому обліку, які розраховуються автоматично. У документах нарахувань оплати працівникам передбачено можливість введення будь-яких нарахувань і вручну. Після закінчення звітного періоду можна автоматично сформувати регламентовані звіти за фізичними особами, звіти до фондів, статистичну звітність.

Читати
Матеріал

Введення початкових залишків із зарплати. Завершення введення залишків.

У цьому розділі ви зрозумієте загальний принцип роботи з механізмом введення початкових залишків, навчитеся оформлювати документ "Введення початкових залишків" за субрахунком 661, а також дізнаєтеся, як вносити залишки на банківський рахунок організації.«Введення початкових залишків із зарплати». Завершення введення залишків

Читати
Записатися телефоном