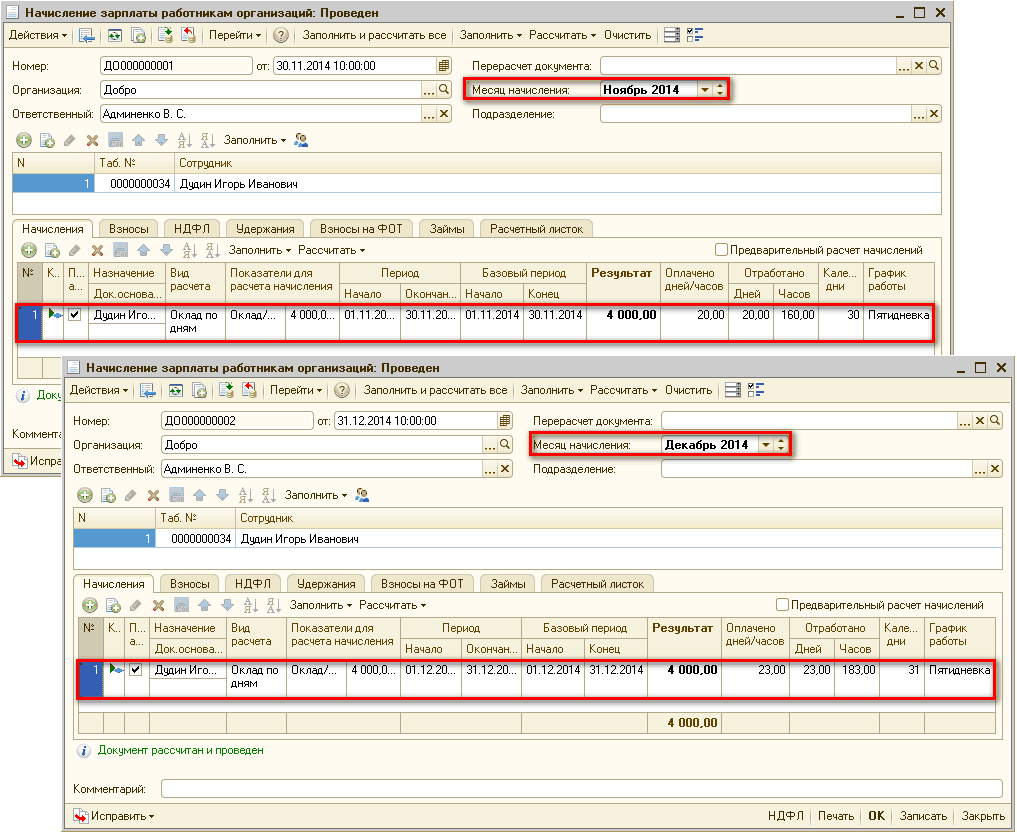
Роботодавець платника податку (податковий агент) зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги (ПСП), перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої ПСП (пп.169.4.2 ст.164 ПКУ):Загальні положення. Порядок проведення перерахунку. Результати перерахунку
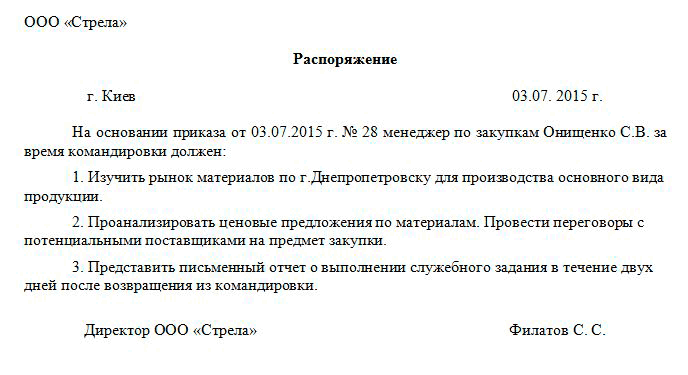
Як і будь-яка господарська операція, службове відрядження працівника має бути належним чином оформлене, щоб уникнути претензій з боку контролюючих органів. Більше того, витрати на відрядження (проїзд, проживання тощо), за винятком добових, згідно з пп.170.9.1 ст.170 ПКУ не є об’єктом оподаткування ПДФО за умови їх підтвердження первинними документами із зазначенням у них розміру понесених витрат. Прикладами таких підтвердних документів є транспортний квиток, рахунок, багажна квитанція, страховий поліс тощо.Завдання на відрядження. Наказ на відрядження. Кошторис витрат на відрядження. Документи для продовження строків відрядження. Посвідчення про відрядження. Журнал реєстрації відряджень. Звіт про виконання завдання. Документи, що встановлюють зв’язок відрядження з господарською діяльністю підприємства. Звіт про використання грошових коштів, виданих на відрядження або під звіт
У представленому матеріалі розглядаються приклади, які наведено на вкладці Довідка розділу Порядок застосування пільги.Приклад 1. Застосування звичайної ПСП. Приклад 2. Застосування ПСП на дітей. Приклад 3. Застосування підвищеної ПСП для особливих категорій осіб. Приклад 4. Застосування максимальної ПСП для особливих категорій осіб. Приклад 5. Застосування ПСП, якщо працівник має дві та більше підстави для застосування пільги
Після затвердження графіка відпусток і внесення відповідних даних до документа Графік відпусток організацій необхідно його роздрукувати.Графік відпусток. Заява на відпустку. Наказ на відпустку. Облік надання відпустки
Штатний розпис являє собою сукупність різної інформації про штатні одиниці організації: передбачувана кількість співробітників, які займають штатну одиницю (Кількість ставок), а також форму і розмір оплати праці.Введення штатного розпису. Звітність за штатним розписом. Контроль штатного розпису. Зміни штатного розпису
<i>Працівник Віталов Д.Т. написав заяву про надання йому відпустки з 6 по 11 березня. Необхідно оплатити період перебування працівника у відпустці.</i>Розрахунковий період, за який обчислюється середній заробіток. Приклад 1. Виплати, виходячи з яких розраховується середня заробітна плата. Середньоденний заробіток. Сума відпускних
Класифікатор видів доходів фізичної особи зберігається в довіднику Види доходів ПДФО (Рис. 1). Виходячи з норм, описаних на вкладці Довідка, передбачено п’ять ставок ПДФО:Загальні положення. Розміри ставок
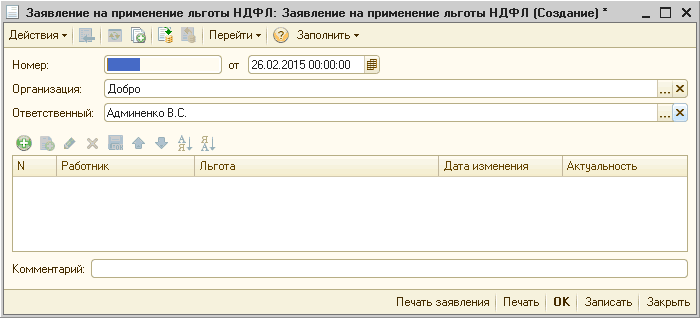
У типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги
Працівниками організацій (підприємства) є співробітники, призначені на певну посаду до певного підрозділу. Список посад, що використовується для регламентованого та управлінського обліку кадрів, зберігається в довіднику Посади організацій.
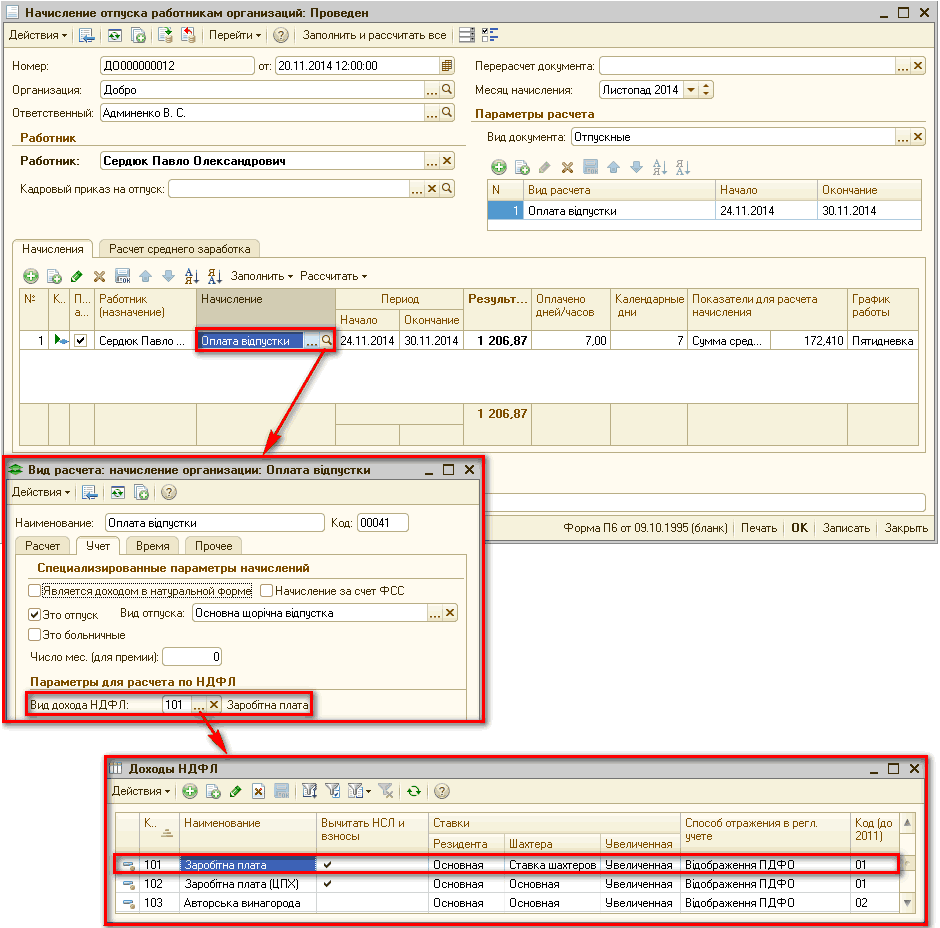
Оскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування